Perdas de estoque: como registrar avaria, vencimento, quebra e diferença de inventário
Aprenda a registrar perdas de estoque, separar causas, autorizar baixas e investigar avarias, vencimentos e diferenças de inventário.
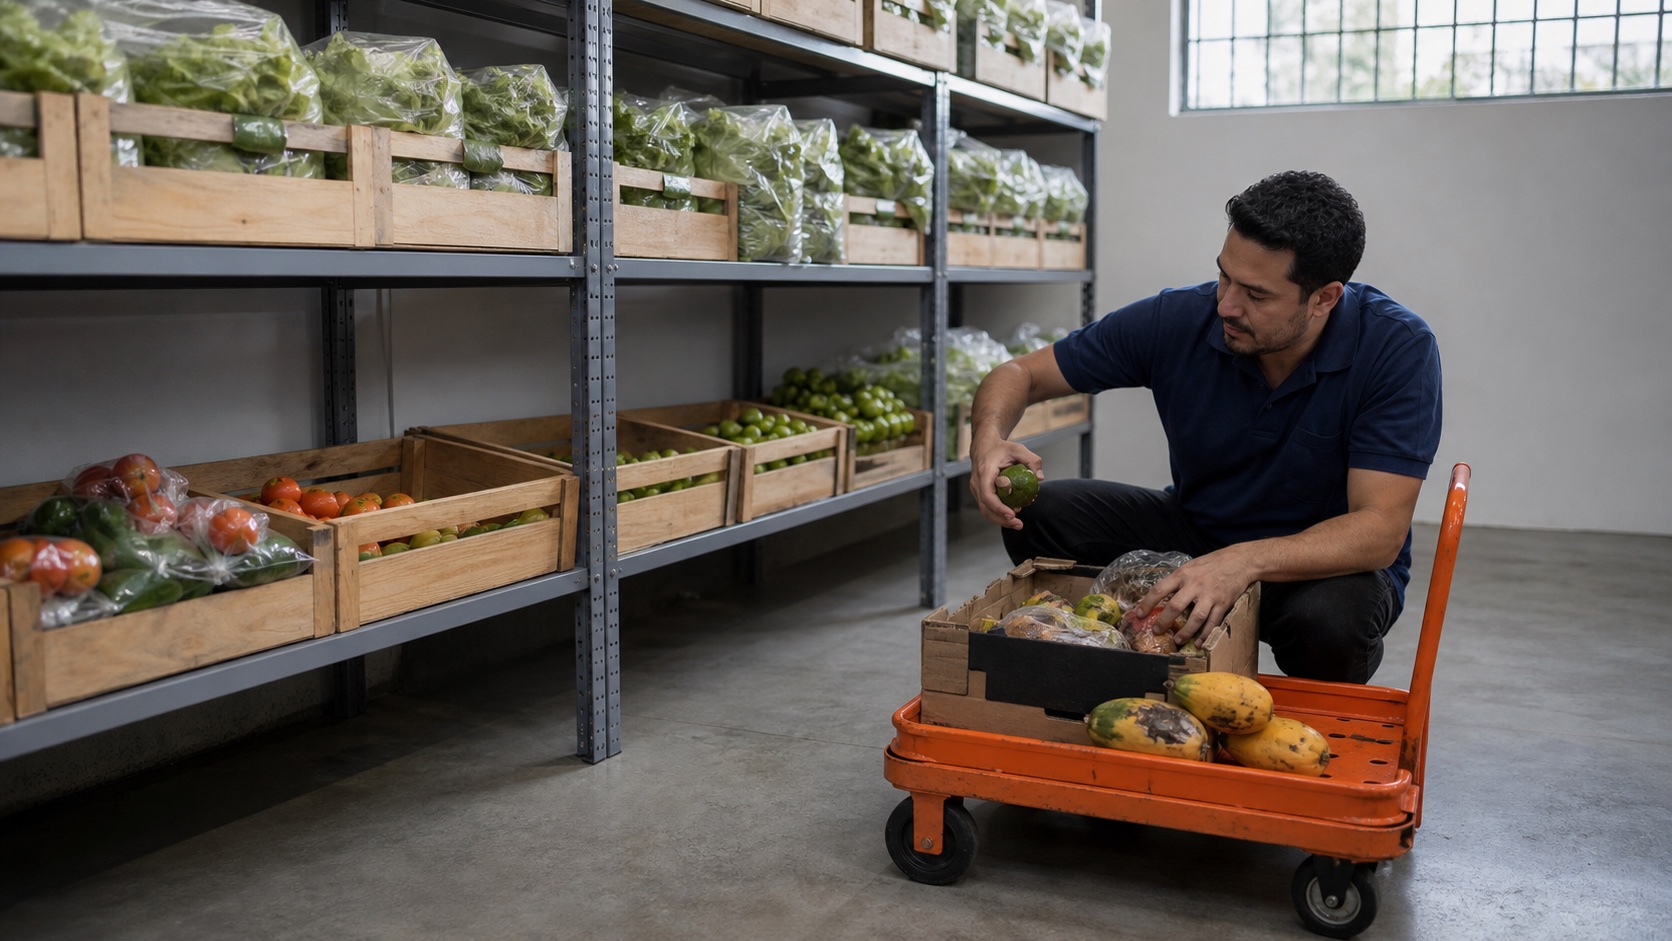
Uma perda de estoque não termina quando o item é retirado da prateleira. A empresa ainda precisa identificar o que aconteceu, impedir o uso ou a venda indevida, ajustar o saldo, definir o destino e aprender com a ocorrência.
Quando tudo recebe apenas o nome de “quebra”, causas diferentes ficam misturadas. Um produto vencido, uma embalagem danificada no recebimento e uma diferença encontrada no inventário exigem verificações e ações distintas.
Defina o que será chamado de perda
Para fins gerenciais, perda é a redução de quantidade ou de valor de um item que não correspondeu a uma venda normal nem a um consumo produtivo previsto e registrado.
Essa definição pode abranger:
- avaria física;
- vencimento ou deterioração;
- quebra no manuseio ou na produção;
- sobra sem condição de reaproveitamento;
- erro de separação ou transformação;
- devolução sem retorno ao estoque disponível;
- extravio confirmado; e
- diferença entre o saldo registrado e a contagem física.
Nem toda redução é perda. Amostra, consumo interno, transformação, bonificação e transferência podem ser movimentos legítimos, desde que tenham regra e registro próprios. Misturá-los às perdas distorce tanto o estoque quanto a análise de causa.
Separe perda conhecida de diferença não explicada
Uma perda conhecida tem evento observado: uma caixa molhou, um lote venceu ou uma peça quebrou durante o manuseio. A causa ainda pode exigir investigação, mas existe um fato inicial.
Uma diferença de inventário aparece quando a quantidade física não coincide com o saldo registrado. Ela não revela automaticamente a causa. Pode decorrer de:
- entrada lançada com quantidade errada;
- saída não registrada;
- unidade de medida incompatível;
- troca, devolução ou transferência pendente;
- contagem incorreta;
- item armazenado em outro local;
- cadastro duplicado;
- quebra não comunicada; ou
- extravio.
Classificar toda diferença como furto é uma conclusão sem evidência. Primeiro confirme a contagem, o cadastro e as movimentações. Se houver indícios de irregularidade, aplique o procedimento interno adequado e preserve os registros para apuração responsável.
Isole o item antes de decidir
Produto avariado, vencido, deteriorado, devolvido ou com condição duvidosa não deve continuar misturado ao estoque disponível.
Crie um estado físico e cadastral claro, como “bloqueado para análise”, e restrinja a movimentação até a decisão. Dependendo do item, podem existir exigências sanitárias, ambientais, contratuais ou de segurança específicas.
Separar não significa descartar imediatamente. O produto pode ter direito a devolução ao fornecedor, assistência, reaproveitamento autorizado ou outra destinação. A decisão precisa respeitar a natureza do material e as regras aplicáveis ao negócio.
Registre o evento com dados suficientes
Um registro útil deve permitir reconstruir a ocorrência. Inclua:
- data e local;
- item, variação e unidade de medida;
- lote, série ou validade, quando aplicável;
- quantidade afetada;
- estado anterior e novo estado;
- tipo provisório da perda;
- descrição objetiva do fato;
- origem provável, sem apresentá-la como certeza;
- pedido, recebimento, produção ou movimentação relacionada;
- evidência disponível;
- pessoa que identificou;
- responsável pela análise;
- decisão, autorização e destino; e
- lançamento usado para corrigir o estoque.
Evite descrições como “produto ruim” ou “erro do estoque”. Prefira fatos: “quatro unidades encontradas com lacre rompido durante a contagem da área B”.
Fotografia pode complementar o registro, mas não substitui quantidade, item, data e decisão.
Use categorias que orientem ação
A classificação deve ajudar a prevenir repetição. Uma estrutura possível é combinar tipo, etapa e causa confirmada.
Tipo
- avaria;
- vencimento;
- deterioração;
- quebra operacional;
- diferença de inventário;
- devolução sem recuperação; e
- descarte técnico ou sanitário.
Etapa em que ocorreu ou foi percebida
- compra;
- recebimento;
- armazenagem;
- reposição;
- produção;
- venda;
- entrega;
- troca ou devolução; e
- inventário.
Causa confirmada
- quantidade recebida divergente;
- acondicionamento inadequado;
- rotação incorreta;
- previsão ou compra acima da necessidade;
- falha de cadastro ou unidade;
- movimentação sem lançamento;
- procedimento não seguido;
- equipamento ou embalagem inadequada; ou
- causa ainda não determinada.
“Causa ainda não determinada” é melhor do que uma explicação inventada. Atualize o registro quando a apuração trouxer evidências.
Autorize a baixa e preserve a trilha
Ajustar o saldo não deve depender apenas de quem encontrou o problema. Defina níveis de autorização conforme valor, risco e natureza do item.
O fluxo pode seguir esta ordem:
- identificar e bloquear;
- conferir item, quantidade e condição;
- registrar a ocorrência;
- avaliar devolução, recuperação ou destino;
- obter a autorização exigida;
- executar a movimentação de estoque;
- registrar o destino físico; e
- investigar a causa quando necessário.
Não apague uma entrada ou uma venda anterior para fazer o saldo fechar. Registre um movimento de ajuste vinculado à ocorrência. Assim, o histórico mostra o que foi corrigido, quando e por quê.
Aspectos fiscais, contábeis, sanitários e ambientais da baixa ou do descarte variam conforme produto, localidade e situação. Valide o tratamento com os profissionais e órgãos responsáveis antes de definir uma regra permanente.
Calcule o impacto com uma base consistente
Uma medida inicial é:
valor da perda = quantidade perdida × custo unitário adotado
Defina qual custo será usado e mantenha o critério comparável. Custo de aquisição, custo médio e custo de produção podem gerar valores diferentes. O tratamento contábil não deve ser improvisado a partir de um indicador gerencial.
Para acompanhar proporção, escolha um denominador coerente:
taxa de perda = valor das perdas no período ÷ base de comparação do mesmo período × 100
A base pode ser o custo das mercadorias movimentadas, o valor recebido ou outra referência adequada. Não misture denominadores entre meses e não compare lojas ou categorias que usam bases diferentes.
Mostre também quantidade de eventos e unidades. Uma única ocorrência de alto valor exige resposta diferente de muitas perdas pequenas e repetidas.
Investigue onde a perda começou
O local em que a perda foi encontrada pode não ser onde ela nasceu.
Compra e previsão
Verifique excesso de quantidade, pedido mínimo, sazonalidade ignorada e produto sem giro suficiente para o prazo de validade.
Recebimento
Confira quantidade, condição, lote, validade, embalagem e divergência com o pedido. Avaria aceita sem registro pode aparecer dias depois como perda da armazenagem.
Armazenamento
Avalie temperatura, umidade, empilhamento, limpeza, acesso, identificação e rotação. Para itens com validade, priorizar o que vence primeiro pode ser mais adequado que usar apenas a ordem de entrada.
Movimentação e produção
Observe unidade de medida, rendimento, porcionamento, equipamento, treinamento e lançamento de consumo. Uma ficha técnica desatualizada pode transformar consumo normal em diferença aparente.
Venda, entrega e devolução
Confira cancelamentos, trocas, retorno ao estoque, erro de separação e mercadoria que voltou sem uma decisão registrada.
Cadastro e sistema
Procure item duplicado, conversão incorreta, saldo negativo, permissão excessiva e integração interrompida. Corrigir o cadastro não elimina a necessidade de documentar o ajuste realizado.
Priorize recorrência, valor e risco
Não tente resolver todas as perdas ao mesmo tempo. Cruze pelo menos:
- valor acumulado;
- frequência;
- quantidade;
- categoria ou item;
- etapa de origem;
- risco ao cliente ou à conformidade; e
- facilidade de prevenção.
Uma perda de baixo valor pode merecer prioridade se envolver segurança. Uma perda de alto valor pode ser pontual. O plano precisa considerar as duas dimensões.
Defina ação, responsável, prazo e forma de verificar o resultado. “Orientar a equipe” é insuficiente quando a causa é layout inadequado, equipamento defeituoso ou regra de compra.
Feche o ciclo
Uma rotina mínima pode ser:
- bloquear o item afetado;
- registrar fato, quantidade e referência;
- confirmar classificação e destino;
- autorizar e lançar a baixa;
- confrontar o físico com o saldo;
- analisar perdas por tipo, etapa e causa;
- corrigir o processo prioritário; e
- verificar se a ocorrência diminuiu.
Gerenciar perdas de estoque não é procurar culpados nem fazer o saldo desaparecer. É manter a rastreabilidade entre o fato físico, a movimentação registrada, a decisão tomada e a prevenção aplicada.
Fontes consultadas
- Sebrae São Paulo. Prevenção de perdas no varejo. https://bibliotecas.sebrae.com.br/chronus/ARQUIVOS_CHRONUS/bds/bds.nsf/0fa5ab044b317b929483578c9100d349/%24File/SP_prevencaodeperdasnovarejo_16.pdf
- Sebrae Pernambuco. Inventário de estoque: como aplicar no seu negócio? https://meuatendimento.sebrae.com.br/sites/PortalSebrae/ufs/pe/artigos/inventario-de-estoque-como-aplicar-no-seu-negocio%2Ce21d28bdf8575710VgnVCM1000004c00210aRCRD
- Agência Nacional de Vigilância Sanitária. Guia orienta sobre prazos de validade de alimentos. https://www.gov.br/anvisa/pt-br/assuntos/noticias-anvisa/2018/guia-orienta-sobre-prazos-de-validade-de-alimentos
- Ministério da Saúde. Assistência farmacêutica na atenção básica: instruções técnicas para sua organização. https://bvsms.saude.gov.br/bvs/publicacoes/cd03_15.pdf
Quer ver o Flexnote na prática?
Solicite uma demonstração gratuita e conheça como o ERP pode simplificar sua gestão.
Solicitar demonstração →