Inventário rotativo: como conferir o estoque sem parar a loja
Aprenda a organizar um inventário rotativo, definir frequências de contagem e investigar diferenças sem paralisar toda a loja.
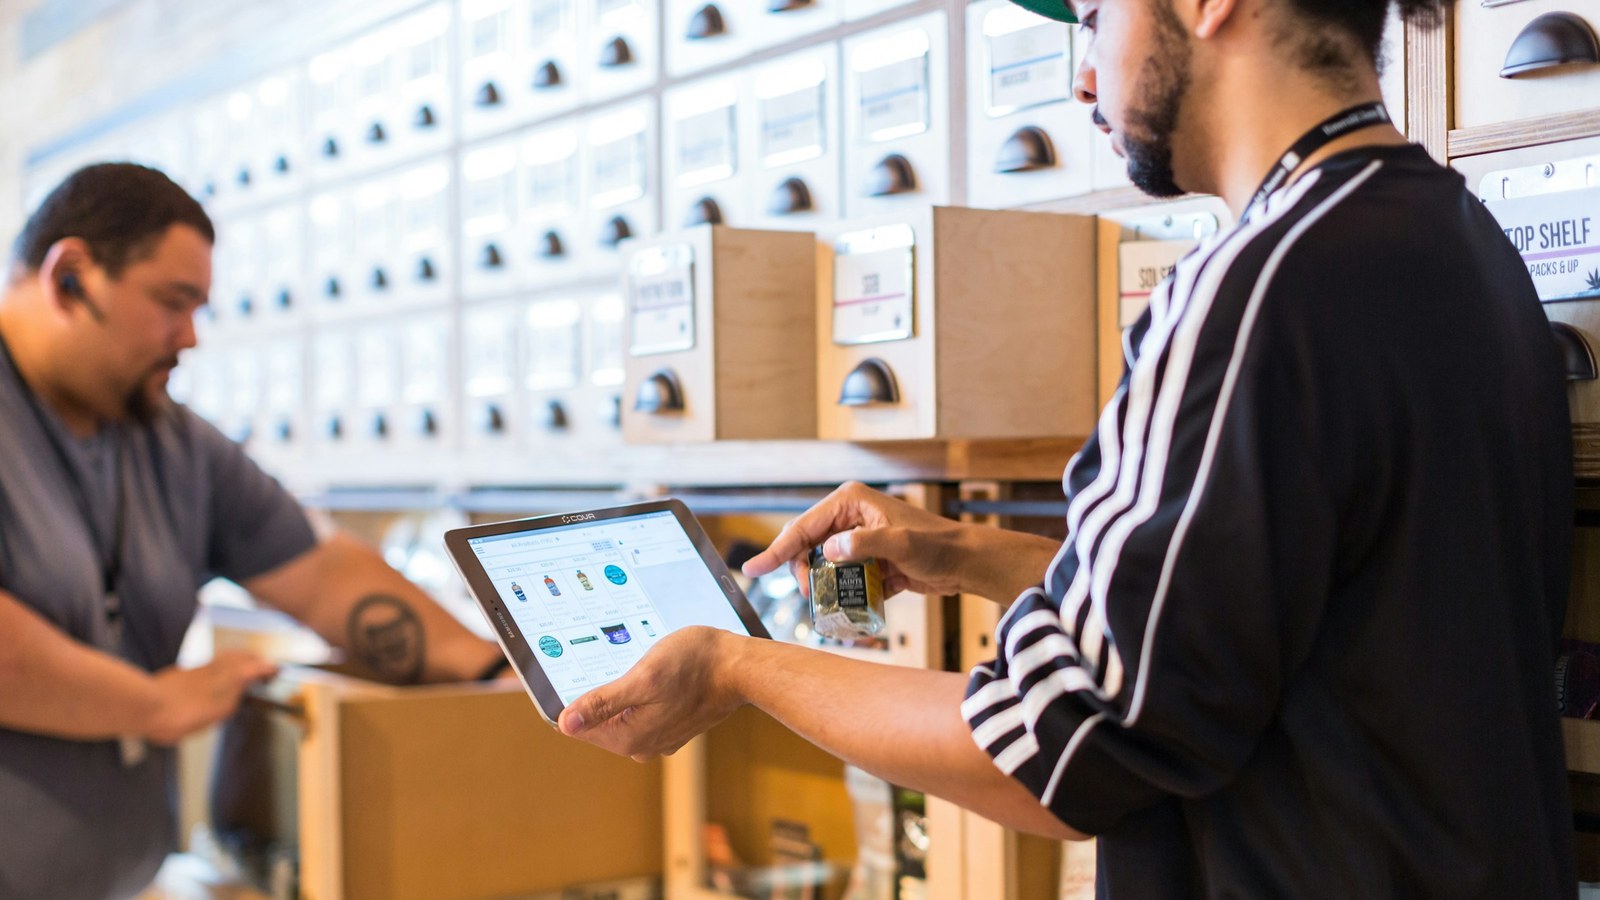
Ter vinte unidades de um produto registradas no estoque não significa, necessariamente, ter vinte unidades disponíveis para vender. Uma pode ter sido danificada, outra pode estar separada para troca, duas podem ter saído sem a movimentação correta e algumas talvez estejam em um lugar diferente do endereço cadastrado.
O problema costuma aparecer no pior momento: quando o cliente pede o item, a equipe consulta o sistema e descobre que a quantidade física não corresponde ao registro. A venda pode ser perdida, a reposição é feita com base em uma informação imprecisa e alguém precisa interromper o trabalho para descobrir onde nasceu a diferença.
O inventário rotativo ajuda a reduzir esse intervalo entre o erro e sua descoberta. Em vez de esperar meses para contar tudo de uma vez, a empresa distribui a conferência ao longo da rotina. Um grupo pequeno é contado hoje, outro amanhã e assim por diante. O estoque inteiro continua sendo revisado, mas em ciclos menores e administráveis.
O valor do método, porém, não está apenas em corrigir números. Está em descobrir por que eles deixaram de representar a realidade.
O que é inventário rotativo
Inventário é a comparação entre a quantidade física de cada item e a quantidade registrada no controle da empresa. No inventário rotativo, essa comparação acontece em intervalos definidos, com apenas uma parte do estoque por vez.
Uma loja pode, por exemplo, contar diariamente os produtos de maior giro, conferir semanalmente uma segunda faixa de itens e deixar mercadorias de baixa movimentação para uma revisão mensal. A frequência não precisa ser igual para tudo. Ela deve acompanhar o risco, o valor, o giro e a dificuldade de controlar cada grupo.
O Sebrae diferencia o inventário rotativo do periódico. No periódico, a contagem completa é realizada ao final de um período, como uma estação ou exercício. No rotativo, os itens são contados em ciclos menores e recorrentes. Os dois modelos podem coexistir: a conferência rotativa mantém o controle durante o ano, enquanto uma contagem geral pode cumprir uma necessidade contábil ou validar o processo como um todo.
Também é importante não confundir inventário rotativo com atualização automática. Registrar entradas e saídas em um sistema mantém o saldo teórico atualizado. Contar fisicamente confirma se esse saldo corresponde ao que realmente está na loja ou no depósito. Uma atividade não elimina a outra.
Por que esperar a contagem geral costuma sair caro
Quanto mais tempo uma divergência permanece escondida, mais difícil fica investigar sua origem. Se uma diferença foi causada por um recebimento incorreto há quatro meses, talvez ninguém se lembre mais do ocorrido. Se ela é encontrada poucos dias depois, ainda existem documentos, pessoas e movimentos recentes que ajudam a reconstruir o caminho.
Um saldo incorreto interfere em várias decisões:
- a equipe pode prometer um produto que não está disponível;
- a compra pode ser menor ou maior do que a necessidade real;
- uma mercadoria parada pode continuar recebendo reposição;
- itens próximos do vencimento podem ficar esquecidos;
- uma perda operacional pode se repetir sem ser percebida;
- relatórios de giro, cobertura e rentabilidade podem partir de quantidades erradas.
O inventário rotativo reduz o tamanho do problema por rodada. Em vez de mobilizar toda a equipe para conferir centenas ou milhares de itens, a loja trabalha com listas menores. Isso facilita recontar uma diferença, observar o local de armazenagem e verificar os movimentos recentes.
Para funcionar, a contagem precisa ser tratada como rotina de controle, não como mutirão ocasional. Fazer uma grande correção e voltar aos mesmos hábitos apenas reinicia o ciclo de divergências.
Curva ABC e risco: como definir o que contar primeiro
Começar pelo primeiro corredor ou pela ordem alfabética é simples, mas nem sempre é a melhor escolha. Alguns produtos exigem mais atenção porque têm maior impacto financeiro ou maior probabilidade de apresentar diferença.
Uma classificação inicial pode considerar quatro fatores:
- Giro: itens que entram e saem com frequência acumulam mais movimentações e oportunidades de erro.
- Valor: uma diferença pequena em um produto caro pode representar uma perda relevante.
- Risco: perecíveis, frágeis, pequenos ou fáceis de extraviar precisam de acompanhamento mais próximo.
- Histórico: produtos que já apresentaram divergências merecem ciclos mais curtos até que a causa seja controlada.
A curva ABC pode ajudar, mas deve ser usada com critério. O Sebrae mostra que os produtos podem ser classificados pelo faturamento ou pelo lucro bruto. O resultado muda conforme o critério. Um item muito vendido pode gerar bastante receita e, ainda assim, ter margem pequena. Outro pode vender menos, mas contribuir mais para o resultado.
Para o inventário, a empresa pode combinar essa classificação com os fatores de risco. Produtos A, de maior impacto, podem ser contados com maior frequência. Itens B entram em um ciclo intermediário. Itens C podem ter uma periodicidade mais longa, desde que não apresentem validade curta, extravio recorrente ou outra condição que justifique atenção adicional.
Essa divisão não precisa nascer perfeita. O primeiro calendário pode ser simples e ser ajustado conforme as contagens revelarem onde estão as diferenças.
Como implementar o inventário rotativo em uma pequena loja
1. Organize o cadastro antes de contar
Produtos duplicados, descrições vagas e unidades de medida inconsistentes tornam qualquer inventário mais difícil. Antes da primeira rodada, verifique se cada item tem identificação clara, unidade correta e, quando aplicável, código de barras, variação, tamanho, cor ou embalagem. Esse cuidado também reduz o retrabalho causado por um fluxo de cadastro ineficiente.
“Refrigerante 2 litros” pode não ser suficiente se sabores e marcas diferentes estiverem misturados. Da mesma forma, comprar uma caixa e vender unidades exige uma regra clara de conversão. Se o cadastro não representa o produto físico, a contagem pode estar correta e ainda assim terminar no registro errado.
2. Divida o estoque em grupos pequenos
Os grupos podem seguir a localização física, a categoria, a curva ABC ou uma combinação desses critérios. O importante é que cada lista caiba na janela reservada para a conferência.
Uma papelaria poderia separar canetas e materiais de escrita, cadernos, papéis, itens de informática e produtos sazonais. Um minimercado poderia trabalhar por corredores e, dentro deles, priorizar perecíveis e itens de alto giro.
Listas pequenas ajudam a manter a atenção. Quando a contagem é longa demais, a equipe tende a apressar as últimas etapas, acumular interrupções e adiar a investigação das diferenças.
3. Defina frequência e responsável
Um calendário inicial pode estabelecer contagem diária para itens críticos, semanal para produtos de maior giro e mensal para os demais. Isso é apenas um ponto de partida. A periodicidade precisa considerar a realidade da operação.
Cada rodada deve ter um responsável identificado. Quando todos são responsáveis de forma genérica, a atividade costuma perder prioridade. Também é útil definir quem fará uma segunda contagem caso apareça uma divergência.
4. Escolha uma janela com pouca movimentação
O grupo contado não pode continuar recebendo entradas, vendas, transferências ou baixas sem controle durante a conferência. Caso contrário, a quantidade muda enquanto a equipe conta. Esse é um dos pontos em que a integração entre vendas, estoque e financeiro deixa de ser apenas conveniência e passa a proteger a qualidade da informação.
Isso não significa necessariamente fechar toda a loja. Uma pequena operação pode escolher o início do expediente, o período logo após o fechamento ou uma janela de menor movimento. Quando for possível controlar apenas o grupo selecionado, as demais áreas continuam funcionando. Em operações muito movimentadas ou sem separação confiável, pode ser necessário interromper temporariamente as movimentações relacionadas àquela contagem.
O princípio é simples: todos precisam saber qual é o momento de referência do saldo.
5. Conte primeiro, compare depois
Quando a pessoa vê a quantidade esperada antes de contar, pode ser influenciada pelo número do sistema. Uma prática útil é fazer a primeira contagem sem exibir o saldo teórico. Só depois o resultado físico é comparado ao registro.
Se houver diferença, uma segunda pessoa pode recontar o item. A recontagem deve confirmar descrição, unidade, embalagem e localização, não apenas repetir o mesmo número.
6. Investigue antes de ajustar
Alterar o saldo resolve a diferença daquele momento, mas não explica sua causa. O mesmo princípio vale para outras divergências operacionais, como as que aparecem no fechamento e na quebra de caixa. Antes do ajuste, verifique movimentos recentes e situações comuns:
- recebimento lançado com quantidade ou unidade incorreta;
- venda ou baixa não registrada;
- troca, devolução ou cancelamento incompleto;
- produto danificado sem registro de perda;
- mercadoria em outra prateleira, depósito ou área de separação;
- itens semelhantes cadastrados separadamente, mas armazenados juntos;
- erro de conversão entre caixa, pacote e unidade;
- duplicidade de cadastro;
- transferência entre locais ainda não concluída.
Quando a causa não puder ser confirmada, registre a diferença como não identificada. Essa informação também é valiosa. Se o mesmo item voltar a apresentar problema, existe um padrão que merece análise específica.
7. Registre causa e ação corretiva
Uma planilha ou ficha simples pode conter data, item, saldo registrado, quantidade física, diferença, valor estimado, causa provável, responsável e ação tomada.
Com o tempo, esse histórico mostra se as divergências vêm principalmente do recebimento, da venda, das perdas, das transferências ou do cadastro. A empresa deixa de tratar cada ocorrência como um caso isolado e passa a corrigir o processo que mais gera erro.
Como medir se a rotina está funcionando
O indicador mais direto é a acuracidade: a proporção de itens contados cujo saldo físico corresponde ao registro, dentro da tolerância definida pela empresa. Mais importante do que perseguir um número genérico é acompanhar a evolução da própria operação.
Além da acuracidade, vale observar:
- quantidade de itens divergentes por ciclo;
- valor financeiro das diferenças;
- causas mais recorrentes;
- tempo gasto na contagem e na investigação;
- reincidência do mesmo produto;
- ajustes realizados sem causa identificada.
Uma melhora real não aparece apenas quando o saldo é corrigido. Ela aparece quando as mesmas causas deixam de se repetir. Se a maior parte das diferenças nasce no recebimento, por exemplo, a ação corretiva pode ser conferir documento, unidade e quantidade antes de guardar a mercadoria. Se o problema está nas perdas, é preciso criar uma forma consistente de registrar avarias e vencimentos.
O caso divulgado pela Empresa Brasileira de Serviços Hospitalares ajuda a ilustrar essa lógica em outro contexto. Uma unidade hospitalar adotou inventário rotativo diário para aproximar os quantitativos físicos dos registros e informou melhora na acuracidade de seus inventários anuais. A escala e as exigências de um hospital são diferentes das de uma pequena loja, mas o princípio é transferível: conferências menores e frequentes encurtam o caminho entre a divergência e sua correção.
Erros que enfraquecem o inventário rotativo
O primeiro erro é criar um calendário ambicioso demais. Se a equipe não consegue cumprir a rotina, as contagens acumulam e o método perde credibilidade. É melhor começar com poucos grupos e aumentar a cobertura gradualmente.
Outro problema é usar o inventário para procurar culpados. Quando cada diferença vira uma acusação, as pessoas escondem dúvidas e ajustam números sem investigar. O objetivo deve ser tornar o processo confiável, preservando a apuração responsável quando houver sinais concretos de fraude ou desvio.
Também enfraquecem o controle:
- contar itens sem organizar as localizações;
- misturar produtos avariados, devolvidos ou reservados ao estoque disponível;
- permitir movimentações durante a contagem sem um horário de corte;
- ajustar o saldo sem registrar a causa;
- manter cadastros duplicados;
- medir apenas quantidade e ignorar o valor das diferenças;
- não revisar a frequência dos grupos.
O inventário rotativo não compensa um processo de entrada e saída mal definido. Ele torna os erros visíveis mais cedo. A melhoria acontece quando a empresa usa essa informação para corrigir a origem.
Uma rotina simples para começar
Uma pequena loja não precisa desenhar um projeto complexo. É possível iniciar com este ciclo:
- escolher de dez a vinte itens relevantes;
- revisar identificação e unidade de cada um;
- definir um horário de referência;
- realizar a contagem sem consultar o saldo esperado;
- recontar as diferenças;
- investigar os movimentos recentes;
- registrar causa e correção;
- repetir o ciclo na semana seguinte;
- ajustar a lista e a frequência com base no resultado.
Depois de algumas rodadas, a empresa terá dados para decidir quais produtos exigem contagem diária, semanal ou mensal. Também terá uma visão mais concreta sobre onde o estoque perde precisão.
Conclusão
Inventário rotativo não é apenas dividir uma grande contagem em pedaços menores. É criar uma rotina de verificação que aproxima o registro da realidade e transforma diferenças em informação para melhorar a operação.
Quando a empresa conta os itens certos, em uma frequência possível, investiga antes de ajustar e registra as causas, o estoque passa a apoiar decisões mais seguras de compra, venda e reposição. O ganho não está em ter uma planilha sem diferenças por um único dia, mas em reduzir os erros que fazem essas diferenças reaparecer.
Se sua empresa ainda depende de conferências esporádicas, comece com um grupo pequeno. A primeira meta não precisa ser contar tudo. Precisa ser criar uma rotina que a equipe consiga repetir e melhorar.
A família Flexnote reúne soluções desenvolvidas pela Customtech para tornar a gestão de pequenas empresas mais simples, confiável e controlada. Conheça nossas soluções e veja como podemos apoiar o seu negócio.
Fontes utilizadas
- Sebrae. “Inventário de estoque: como aplicar no seu negócio?”. https://meuatendimento.sebrae.com.br/sites/PortalSebrae/ufs/pe/artigos/inventario-de-estoque-como-aplicar-no-seu-negocio%2Ce21d28bdf8575710VgnVCM1000004c00210aRCRD
- Sebrae. “Você conhece a curva ABC para controle de estoque?”. https://meuatendimento.sebrae.com.br/sites/PortalSebrae/artigos/voce-conhece-a-curva-abc-para-controle-de-estoque%2C5524ef559dc9e710VgnVCM100000d701210aRCRD
- Sebrae. “A importância da previsão e do giro de estoque”. https://sebrae.com.br/sites/PortalSebrae/artigos/previsao-e-giro-de-estoque-sao-dois-fatores-decisivos%2C5e9c438af1c92410VgnVCM100000b272010aRCRD
- Empresa Brasileira de Serviços Hospitalares. “Projetos do HU-UFPI são destaque no I Concurso de Boas Práticas de Controle Interno da Ebserh”. https://www.gov.br/ebserh/pt-br/hospitais-universitarios/regiao-nordeste/hu-ufpi/comunicacao/noticias/projetos-do-hu-ufpi-sao-destaque-no-i-concurso-de-boas-praticas-de-controle-interno-da-ebserh
Quer ver o Flexnote na prática?
Solicite uma demonstração gratuita e conheça como o ERP pode simplificar sua gestão.
Solicitar demonstração →